Co można sfinansować?
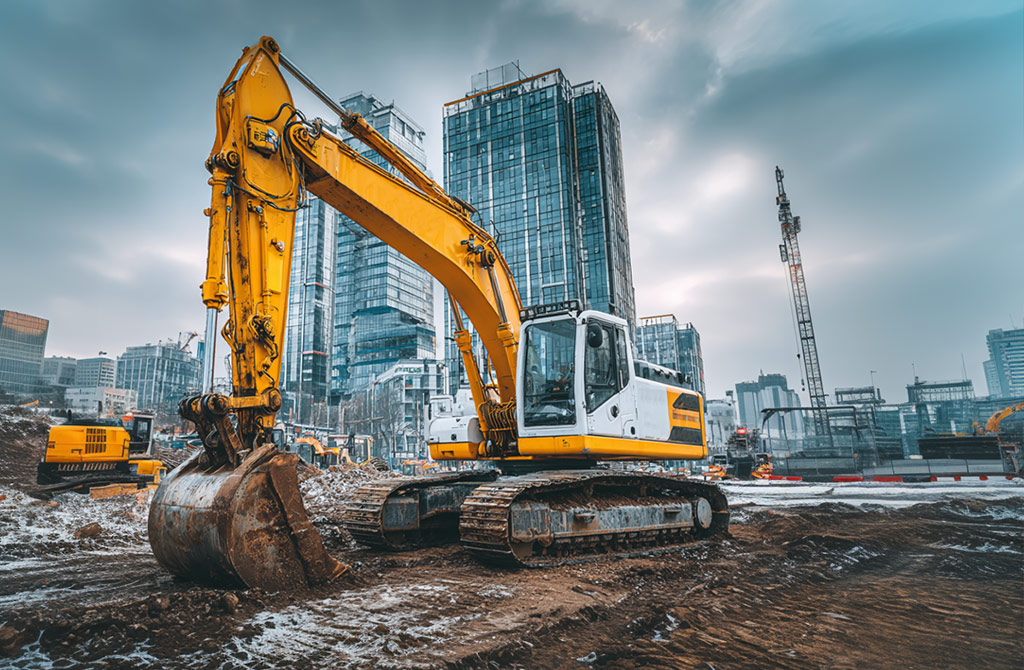
Praktycznie cały park maszynowy firmy budowlanej: koparki i minikoparki, ładowarki kołowe i teleskopowe, spycharki, walce drogowe, żurawie i dźwigi, agregaty prądotwórcze, zagęszczarki, a także sprzęt specjalistyczny. Maszyny mogą być nowe albo używane – przy używanych firmy leasingowe stosują limity wieku przedmiotu, liczone zwykle łącznie z okresem umowy.
Ile to kosztuje? Przykład
Dla maszyny o wartości 250 000 zł netto, przy wpłacie własnej 20%, okresie 60 miesięcy i wykupie 1%, rata netto wyniesie około 3 973 zł miesięcznie (przy założonym oprocentowaniu 7,5% w skali roku). Łączna suma opłat to ok. 116% wartości maszyny – w zamian nie wydajesz 250 000 zł z dnia na dzień.
To wyliczenie poglądowe. Realna rata zależy od firmy leasingowej, marki i wieku maszyny oraz kondycji Twojej firmy.
Raty sezonowe – leasing dopasowany do budowy
Przychody w budownictwie nie rozkładają się równo przez 12 miesięcy. Wiele firm leasingowych oferuje harmonogram nieregularny: wyższe raty w szczycie sezonu, niższe zimą, gdy maszyny częściej stoją. Dzięki temu rata nie zjada płynności w najsłabszych miesiącach.
Leasing zwrotny: gotówka z maszyn, które już masz
Jeśli firma posiada maszyny kupione za gotówkę, może sprzedać je firmie leasingowej i od razu wziąć w leasing. Maszyna dalej pracuje na budowie, a Ty odzyskujesz kapitał – na przykład na wkład własny do nowego kontraktu. Po spłacie rat maszyna wraca na Twoją własność.
Ubezpieczenie i zabezpieczenia
Maszyny budowlane w leasingu trzeba ubezpieczyć – zwykle w wariancie od wszystkich ryzyk, obejmującym m.in. kradzież i uszkodzenia na placu budowy. Przy droższym sprzęcie firma leasingowa może wymagać monitoringu GPS. Koszt ubezpieczenia warto uwzględnić w porównaniu ofert, bo potrafi wyraźnie różnić się między firmami.
Checklista przed podpisaniem umowy
- porównaj łączny koszt, a nie tylko wysokość raty,
- sprawdź warunki wcześniejszej spłaty i ewentualne opłaty,
- zapytaj o harmonogram sezonowy, jeśli Twoje przychody są nierówne,
- zweryfikuj wymagania ubezpieczeniowe i koszt polisy,
- ustal wysokość wykupu z myślą o dalszych planach wobec maszyny.
Najczęstsze pytania
Czy można wziąć w leasing używaną koparkę?
Tak. Firmy leasingowe finansują maszyny używane kupowane od dealerów, firm i osób prywatnych. Stosują przy tym limity wieku maszyny, często liczone łącznie z okresem umowy, a przy starszym sprzęcie mogą wymagać wyceny rzeczoznawcy.
Czy raty leasingu mogą być niższe zimą?
Tak, wiele firm leasingowych oferuje harmonogram sezonowy z wyższymi ratami w sezonie budowlanym i niższymi w miesiącach zimowych. Taki harmonogram ustala się przy zawieraniu umowy.
Czym jest leasing zwrotny maszyn?
To sprzedaż posiadanej maszyny firmie leasingowej połączona z jej leasingiem. Nadal z niej korzystasz, a otrzymane środki możesz przeznaczyć na rozwój. Po spłacie rat maszyna wraca na Twoją własność.
Potrzebujesz maszyny na nowy kontrakt?
Podaj model i orientacyjną wartość – porównamy oferty kilku firm leasingowych, z ratą sezonową włącznie.
Poproś o kalkulacjęArtykuł ma charakter informacyjny. Przykładowa kalkulacja nie stanowi oferty w rozumieniu art. 66 § 1 Kodeksu cywilnego.